Sumber : Gambar
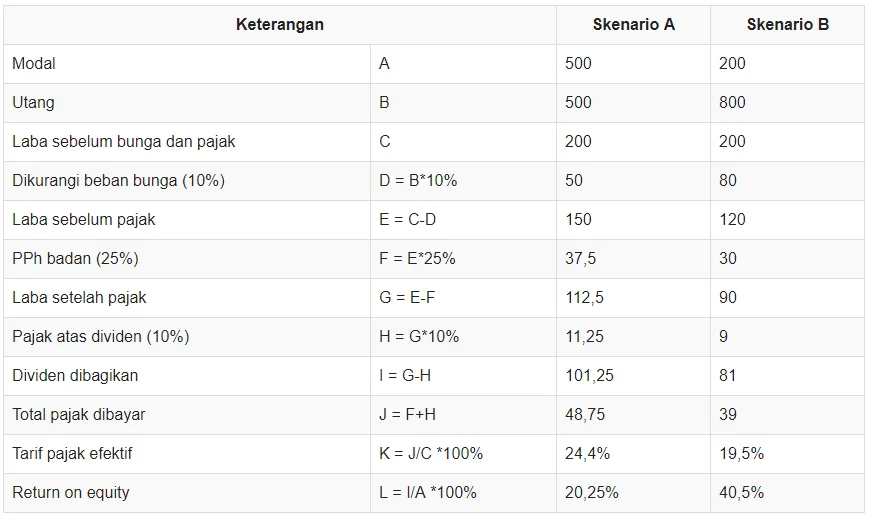
Pendanaan dalam suatu perusahaan dilakukan melalui dua cara yaitu melalui utang (debt) ataupun modal (equity). Cara suatu perusahaan dalam melakukan pendanaan akan memberikan pengaruh yang cukup signifikan pada jumlah keuntungan yang dilaporkan untuk tujuan perpajakan. Awwaliatul (2019) mengemukakan bahwa dalam pajak, terdapat perbedaan perlakuan antara pembayaran dividen dan bunga. Perbedaan tersebut diantaranya pertama, pembagian dividen tidak dapat dibiayakan (non-deductible) dalam menghitung besarnya penghasilan kena pajak, sedangkan beban bunga dapat dibiayakan (deductible). Kedua, biasanya imbal hasil dari penyertaan modal dikenakan pajak berganda, yaitu penghasilan dikenai pajak ditingkat laba perusahaan dan berikutnya dikenai pajak lagi ditingkat pemegang saham ketika didistribusikan sebagai dividen. Sedangkan bunga hanya dikenai pajak sekali, yaitu saat diterima oleh pemberi pinjaman saja.
Adanya perbedaan perlakuan tersebut, pembiayaan dengan utang cenderung lebih menguntungkan bagi perusahaan. Kemudian, keuntungan tersebut mendorong wajiib pajak untuk lebih memilih sumber pembiayaan yang berasal dari utang ketimbang modal. Hal inilah yang mendorong suatu perusahaan (khususnya multinasional) melakukan praktik thin capitalization. thin capitalization ini merupakan pembentukan struktur permodalan suatu perusahaan dengan kontribusi hutang sebanyak mungkin dan modal sesedikit mungkin.
Praktik thin capitalization biasanya melibatkan perusahaan induk di negara dengan tarif pajak rendah, pajak yang seharusnya menjadi hak suatu negara dapat dialihkan ke negara lain. Modusnya adalah bahwa dalam membiayai anak perusahaannya, suatu perusahaan induk akan memberikan kontribusi berupa hutang (bukan modal). Dengan demikian anak perusahaan akan terbebani biaya bunga yang merupakan unsur pengurang dalam penghitungan Penghasilan Kena Pajak, sehingga pajak yang ditanggung oleh anak perusahaan tersebut dapat ikut mengecil (Nuraini, 2014:13).
Banyak faktor para wajib pajak melakukan praktek penghindaran pajak. Menurut Hutagaol dalam Sueb (2020) wajib pajak mempunyai keberanian untuk melakukan penghindaran pajak dipengaruhi oleh beberapa faktor, diantaranya adalah adanya kesempatan atau peluang dan belum sempurnanya kebijakan serta administrasi perpajakan suatu negara. Secara khusus aturan mengenai pencegahan praktik penghindaran pajak di Indonesia telah diatur dalam Pasal 18 Undang-Undang No.36 Tahun 2008 tentang Pajak Penghasilan. Namun aturan tersebut belum mampu mencegah adanya perilaku penghindaran pajak secara ketat. Sehingga para wajib pajak terutama wajib pajak badan mempunyai kesempatan yang besar dalam memanfaatkan kelemahan-kelemahan peraturan perpajakan dalam rangka mengurangi beban pajak yang harus dibayar.
Upaya yang dilakukan untuk mencegah penghindaran pajak melalui thin capitalization, banyak negara di dunia menerapkan Thin Capitalization Rules (TCR) termasuk Indonesia. Awwaliatul (2019) mengemukakan bahawa TCR memiliki dua pendekatan yaitu melalui pendekatan Arm’s Length dan pendekatan rasio/Debt to Equity Ratio (DER). Pendekatan Debt to Equity Ratio (DER) merupakan pendekatan yang paling umum digunakan oleh mayoritas negara di dunia dalam menghadapi praktik thin capitalization. Kesederhanaan dalam penggunaan DER mungkin menjadi salah satu alasan banyak negara menggunakan aturan ini sebagai TCR.
Penelitian mengenai praktik thin capitalization telah banyak dilakukan sebelumnya baik di dalam maupun diluar negeri. Seperti yang dilakukan oleh Rahayu (2010) pada penelitiannya yang memberikan kesimpulan yang salah satunya adalah bahwa praktik penghindaran pajak melalui skema thin capitalization sangat umum dilakukan. Upaya-upaya yang dilakukan oleh Direktorat Jenderal Pajak dianggap masih relatif minim dan kurang menyentuh pokok permasalahan sehingga kasus-kasus yang ada kurang tertangani dengan baik. Dari hasil penelitian tersebut, dapat disimpulkan bahwa Debt to Equity Rules memang dipandang perlu untuk dilakukan oleh DJP guna mengurangi praktek penghindari pajak melalui skema thin capitalization. Penelitian dari Negara lain pernah dilakukan oleh Buettner et al (2012) dimana hasil penelitiannya menyatakan bahwa penerapan aturan thin-capitalization pada perusahaan yang berada di Negara OECD (Organisation for Economic Co-operation and Development) efektif mengurangi manajemen pajak dengan penggunaan utang dari pinjaman yang memiliki hubungan istimewa. Namun hasil penelitian ini juga menyimpulkan bahwa aturan ini membuat penggunaan utang yang berasal dari pihak ketiga lebih besar.
Pemerintah Indonesia haruslah lebih mempertimbangkan penggunaan beberapa pendekatan maupun kombinasi dari beberapa pendekatan dengan tetap menjaga dampaknya terhadap iklim investasi di Indonesia. Jangan sampai keinginan pemerintah untuk menarik investasi malah mengorbankan basis pajak dalam negeri yang tergerus oleh praktik thin capitalization.
Referensi
Buettner, T., Overesch, M., Schreiber, U., & Wamser, G. (2012). The impact of thin-capitalization rules on the capital structure of multinational firms. Journal of Public Economics, 96(11–12), 930–938. https://doi.org/10.1016/j.jpubecco.2012.06.008
Mukarromah, Awwaliatul. (7 Februari 2019). Memahami Konsep Thin Capitalization Rules.
Nuraini, N.S. 2014. Analisis Faktor-Faktor yang Mempengaruhi Thin Capitalization pada Perusahaan Multinasional di Indonesia. Skripsi. Program Sarjana Fakultas Ekonomika dan Bisnis Universitas Diponegoro. Semarang.
Rahayu, N. (2010). Evaluasi Regulasi Atas Praktik Penghindaran Pajak
Penanaman Modal Asing. Jurnal Akuntansi dan Keuangan Indonesia, 7(1), 61–78. http://dx.doi.org/10.21002/jaki.2010.04
Sueb, M. 2020. Penghindaran Pajak: Thin Capitalization dan Asset Mix. JIAFE (Jurnal Ilmiah Akuntansi Fakultas Ekonomi), 6 (1), 41-52.